Enerji
COP31 Antalya’da açıldı: Türkiye’nin fosil yakıtlardan çıkışı kaç yıl sürebilir?

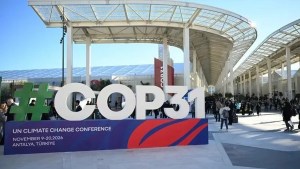
Birleşmiş Milletler İklim Değişikliği Konferansı COP31, 9 Kasım’da Antalya’da başladı. 20 Kasım’a kadar sürecek konferans, BM İklim Değişikliği Çerçeve Sözleşmesi’nin yanı sıra Paris Anlaşması ve Kyoto Protokolü’nün taraflar toplantılarını da kapsıyor. Resmî müzakerelerde iklim finansmanı, iklim değişikliğinin etkilerine uyum, emisyon azaltımı ve adil geçiş ele alınacak. Liderler Zirvesi ise 11–12 Kasım’da yapılacak. [1,2,3]
İlk günün gündemi
COP30 Başkanı André Corrêa do Lago, başkanlığı Türkiye’nin Çevre, Şehircilik ve İklim Değişikliği Bakanı Murat Kurum’a devretti. Corrêa do Lago, COP30 başkanlığının fosil yakıtlardan uzaklaşma ve ormansızlaşmayı durdurma yol haritalarını gündeme taşıdı. Kurum, açılışta “imece” kavramı üzerinden ülkeler arasında iş birliği çağrısı yaptı. Projelerin finansmana erişmesi ve iklim değişikliğinin etkilerine en açık ülkelerin kaynaklara ulaşması gerektiğini vurguladı. [3]
Müzakereler Başkanı, Avustralya İklim Değişikliği ve Enerji Bakanı Chris Bowen, COP31 Eylem Gündemi’ndeki küresel hedefi öne çıkardı. Buna göre elektriğin dünyadaki nihai enerji tüketimindeki payının 2035’te yüzde 35’e çıkarılması amaçlanıyor. BM İklim Değişikliği İcra Sekreteri Simon Stiell de temiz elektrifikasyonun hızlanmasını ve petrol, doğal gaz ve atık sektörlerindeki metan salımlarının azaltılmasını istedi. İlk gün taraflar çalışma gündemlerini kabul etti ve uzun vadeli iklim finansmanı görüşmelerini başlattı. [3,4,5]
Finansman tartışmasında G77 ve Çin, sağlanacak paranın miktarı kadar finansmanın niteliğine ve erişilebilirliğine de dikkat çekti. En az gelişmiş ülkeler iklim değişikliğine uyum finansmanının artırılmasını ve adil geçiş mekanizmasının işler hâle getirilmesini istedi. Arap Grubu ise COP30 başkanlığının yol haritalarına ve Eylem Gündemi’ne müzakere kararında atıf yapılmasına karşı çıktı. Bu görüş ayrılığı, başkanlığın duyurduğu hedeflerle tarafların kabul edeceği karar metni arasındaki mesafeyi gösteriyor. [3]
Türkiye ve Avrupa’nın fosil yakıt kullanımı
Enerji ve Tabii Kaynaklar Bakanlığına göre Türkiye’nin 2024’teki 165,2 milyon ton eşdeğer petrol (TEP) birincil enerji arzının 134,1 milyon TEP’i petrol, doğal gaz ve katı yakıtlardan geldi. Bu, yaklaşık yüzde 81’e karşılık geliyor. Eurostat’ın AB için yayımladığı brüt kullanılabilir enerji dengesinde petrol, doğal gaz ve katı fosil yakıtların toplam payı yüzde 66,8. İki seri, enerji dengelerinde farklı tanımlar kullandığı için karşılaştırma ölçeği gösteriyor. Elektrik üretiminde ise Ember’in aynı veri seti ülkeleri doğrudan karşılaştırmaya imkân veriyor. [6,7,8]
|
2025 elektrik üretimi |
Fosil yakıtların payı |
Rüzgâr ve güneşin payı |
|
Polonya |
%69 |
%25 |
|
Türkiye |
%57 |
%22 |
|
İtalya |
%51 |
%25 |
|
Almanya |
%41 |
%45 |
|
AB-27 |
%29 |
%30 |
|
İspanya |
%25 |
%42 |
|
Fransa |
%5,2 |
%13 |
Paylar, Ember verilerine göre ülke içi elektrik üretimini gösteriyor. [8,9]
Türkiye’nin kömürden ürettiği elektrik, 2025’te toplam üretimin yüzde 34’ünü oluşturdu. AB’de bu oran yüzde 9,2’de kaldı. Polonya’da kömürün payı yüzde 51 ile daha yüksek olmasına rağmen, Türkiye üretilen kömür elektriği miktarında Avrupa’nın ilk sırasında yer aldı. Üstelik Türkiye’de kömür elektriğinin yaklaşık üçte ikisi ithal kömüre dayanıyor. İspanya, rüzgâr ve güneşle üretimin yüzde 42’sine ulaşırken Fransa’da fosil payını yüzde 5,2’ye düşüren başlıca kaynak, üretimin yüzde 69’unu sağlayan nükleer enerji. [8,9]
Antalya’daki hedefin Türkiye’deki karşılığı
COP31 başkanlığının küresel yüzde 35 hedefiyle aynı ölçüyü kullanan Türkiye Ulusal Enerji Planı, elektriğin Türkiye’nin nihai enerji tüketimindeki payını 2035 için yüzde 24,9 olarak öngörüyor. Aradaki 10,1 puan, küresel hedef ile Türkiye’nin mevcut plan senaryosu arasındaki fark. Türkiye’nin ikinci ulusal iklim katkısı da 2035’te sera gazı emisyonlarını 643 milyon ton CO₂ eşdeğerinde sınırlamayı hedefliyor. Belgede duyurulan 466 milyon tonluk azaltım, 1.109 milyon tonluk referans senaryoya göre hesaplanıyor. [5,10,11]
Türkiye’nin yenilenebilir enerji yol haritası, 2035’te toplam 120 GW rüzgâr ve güneş kurulu gücüne ulaşmayı hedefliyor. Eylül 2026 sonunda bu iki kaynağın kurulu gücü yaklaşık 44 GW’tı. Hedefe ulaşmak için 2035 sonuna kadar yılda ortalama 8–9 GW net kapasite eklemek gerekiyor. Türkiye 2025’te 364,8 TWh elektrik tüketti. Bakanlığın 2035 öngörüsü 510,5 TWh, yani yaklaşık yüzde 40 daha yüksek. Talep bu ölçekte büyüdüğünde, yeni yenilenebilir üretimin bir bölümü artan tüketimi karşılar. Kömür üretimini de azaltmak için santral bazında bir kapanış takvimi ve yerini alacak üretim ile esnekliğin birlikte planlanması gerekir. [10,12,13]
Dönüşüm nasıl yürütülebilir
Şebekeyi üretimle birlikte büyütmek. TEİAŞ ve dağıtım şirketleri, iletim hatları, trafo merkezleri ve bağlantı kapasitesi için yatırım takvimini rüzgâr ve güneş ihaleleriyle eşleştirmeli. Fabrika çatıları ve tüketimin yoğun olduğu bölgelerdeki güneş yatırımları yerinde tüketimi artırabilir. Bataryalar, gündüz üretilen güneş elektriğini akşam talebine taşıyabilir. Birkaç gün süren düşük rüzgâr ve kurak dönemler içinse hidroelektrik, sınır ötesi bağlantılar, talep esnekliği ve yedek kapasite, saatlik arz güvenliği analizleriyle birlikte planlanmalı. [14,15]
Kömür santrallerine kapanış tarihi vermek. Türkiye’nin ulusal bir kömürden çıkış takvimi henüz yok. Yeni kömür kapasitesi sınırlandırılırken mevcut santrallerin yaşı, emisyon yoğunluğu, şebekedeki işlevi ve bölgesel istihdametkisi üzerinden bir kapanış sırası belirlenmeli. Kömüre verilen kapasite ödemeleri kademeli olarak azaltılırken sistemin ihtiyaç duyduğu yedek güç ve esneklik rekabetçi biçimde tedarik edilebilir. Soma, Zonguldak ve Afşin-Elbistan gibi havzalarda istihdam, mesleki eğitim ve saha rehabilitasyonu için finansman kapanışlardan önce sağlanmalı. [14,16]
Fabrika, bina ve ulaşımda doğrudan yakıt kullanımını azaltmak. Organize sanayi bölgelerinde enerji etütleri ve atık ısı geri kazanımı ilk adımlar arasında. Düşük ve orta sıcaklıkta ısı isteyen proseslerde sanayi tipi ısı pompaları, uygun tesislerde fosil yakıtlı kazanların yerini alabilir. Çelikte hurda temelli elektrik ark ocakları, çimentoda klinker oranının düşürülmesi gibi çözümler sektörün koşullarına göre uygulanmalı. Yenilenebilir hidrojen, doğrudan elektrifikasyonun zor olduğu ve alıcının uzun vadeli talep taahhüdü verebildiği kullanımlara ayrılabilir. Binalarda yalıtım ve ısı pompası yatırımlarını, ulaşımda elektrikli toplu taşıma, filoların şarj altyapısı ve demiryoluyla yük taşımacılığı tamamlamalı. [14,15,17]
Başarıyı fosil yakıtın mutlak azalmasıyla ölçmek. İhalelerde uzun vadeli gelir görünürlüğü, sanayide elektrik alım anlaşmaları ve enerji verimliliği finansmanı yatırım maliyetini yönetmeye yardımcı olabilir. Kamuoyu ise her yıl kaç TWh kömür ve gaz elektriği üretildiğini, elektriğin nihai tüketimdeki payını, şebekenin karbon yoğunluğunu ve toplam sera gazı emisyonunu birlikte izleyebilmeli. Bu göstergeler yeni kapasitenin ne kadarının fosil yakıtın yerini aldığını gösterir. [14,15]
Türkiye için koşullu dönüşüm takvimi
|
Dönem |
Koşullu dönüşüm takvimi |
|
2027–2030 |
Şebeke ve verimlilik yatırımları hızlanır. İlk kömür üniteleri için kapanış tarihleri ve bölgesel istihdam programları yürürlüğe girer. |
|
2035–2040 |
Kömürlü elektrikten çıkış için 2026’dan itibaren 9–14 yıllık bir pencere. Alt sınır, yatırımların ve kapanışların ilk yıllarda hızlanmasına bağlı. |
|
2040–2045 |
14–19 yılda, yıllık elektrik üretiminin en az yüzde 90’ının düşük karbonlu kaynaklardan sağlandığı bir sistem kurulabilir. Bu senaryoda gazın rolü seyrek yedek üretime iner. |
|
2050–2053 |
24–27 yılda ekonomi genelinde net sıfıra yaklaşma veya ulaşma penceresi. Ulaştırma, sanayi prosesleri, tarım ve kalan emisyonların giderimi bu takvimi belirler. |
Bu takvim Gazete Makina’nın koşullu değerlendirmesidir. Climate Action Tracker’ın kömür için 2040 ve fosil gaz için 2045 ölçütleri ile SHURA’nın 2053 senaryosu referans alınmıştır. Türkiye’nin resmî net sıfır hedef yılı 2053’tür. [16,17]
Antalya’da gündeme gelen elektrifikasyon hedefi, Türkiye’de şu soruyu öne çıkarıyor. 2035’e kadar kurulacak rüzgâr ve güneş gücü, artan talebi karşılarken hangi kömür santrallerinin yerini alacak? Her kapanışın tarihi, şebeke yatırımı ve istihdam planı birlikte yayımlandığında 120 GW hedefi, Türkiye’nin fosil yakıt tüketimini düşürmeye dönük bir programa dönüşebilir.
[1] UNFCCC · COP31
[2] UNFCCC · Antalya Liderler Zirvesi
[3] IISD Earth Negotiations Bulletin · 9 Kasım günlük raporu
[4] UNFCCC · Simon Stiell’in açılış konuşması
[5] COP31 Başkanlığı · Küresel elektrifikasyon hedefi
[6] ETKB · 2024 Ulusal Enerji Denge Tablosu
[7] Eurostat · Energy statistics – an overview, Şekil 6
[8] Ember · Türkiye · AB-27
[9] Ember · Polonya · İtalya · Almanya · İspanya · Fransa
[10] ETKB · Türkiye Ulusal Enerji Planı
[11] UNFCCC · Türkiye’nin ikinci ulusal katkı beyanı
[13] IEA · Renewable Energy 2035 Roadmap
[14] IEA · Türkiye 2026, yönetici özeti
[15] Ember · Türkiye’nin elektrifikasyon potansiyeli
[16] Climate Action Tracker · Türkiye’nin elektrik sektöründe dönüşüm